
通配资 每天 3.6 款新车, 彻底失控? 汽车变“快消品”, 慢节奏车企很难活
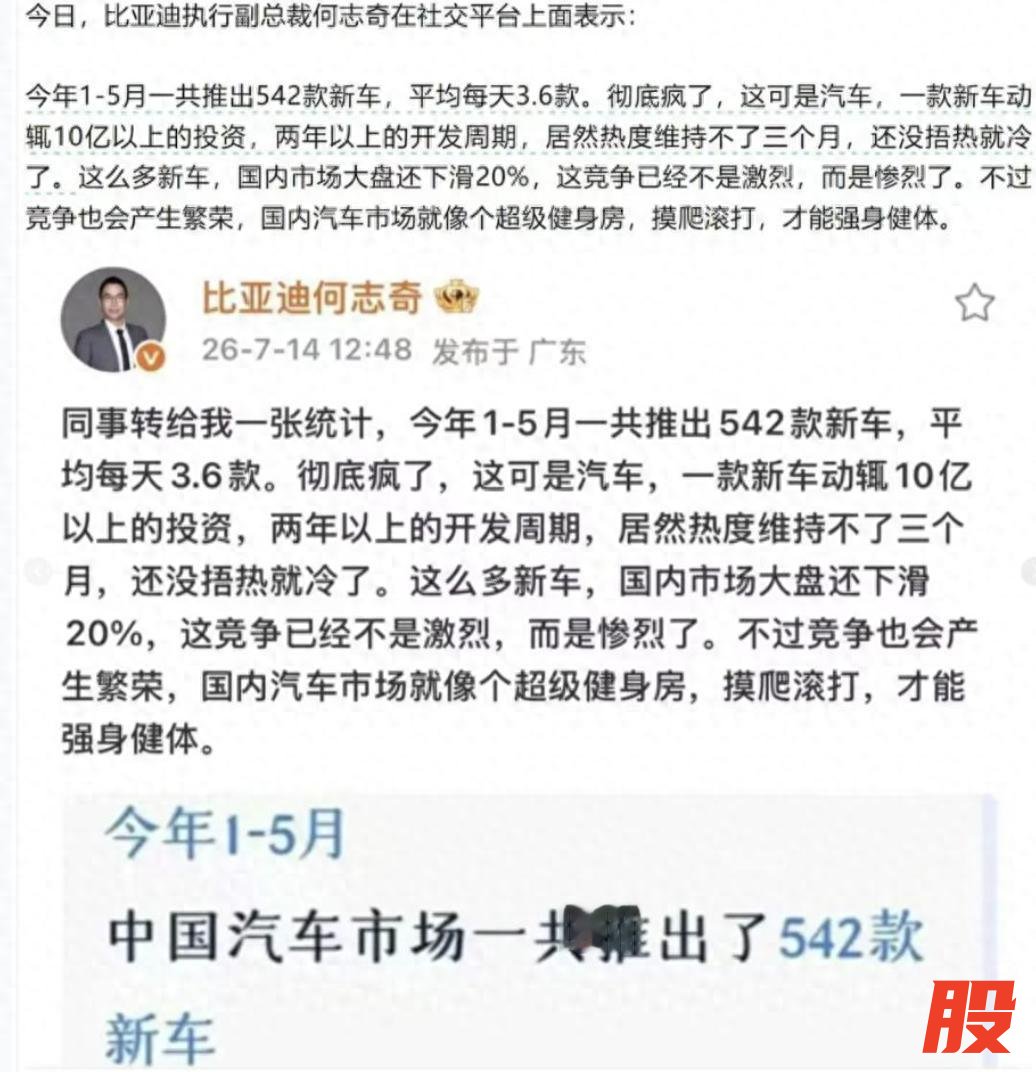
2026年前五个月,中国市场推出了542款新车,平均每天超过3款。一款新车从立项到量产,燃油车时代平均要4-5年,现在被压缩到了2年,部分品牌甚至只要1年半。
技术快了、竞争卷了,这些说法都对,但只说了一半。真正驱动这场速度革命的,是一个更底层也更隐蔽的转变,汽车正在从一种人们预期长期持有的耐用资产,变成一种预期快速更新的金融快消品。
以前卖的是耐用,现在卖的是最新技术
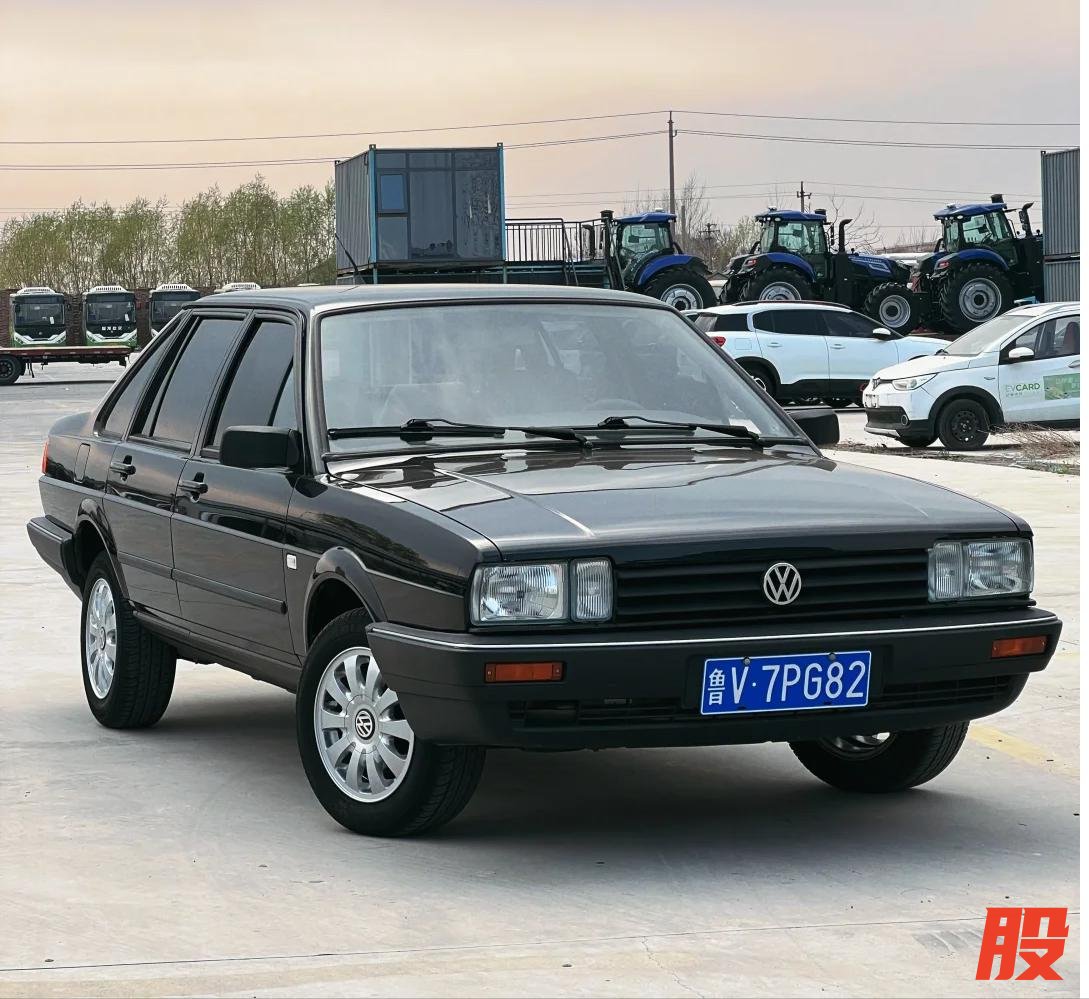
燃油车时代,主流家用市场的核心竞争力之一是耐用。一辆桑塔纳能跑十五年,口碑比广告管用。那时候造车的逻辑是,把车造得足够结实,让它在漫长的时间里慢慢证明自己。时间站在车企这边,慢就是护城河。
新能源时代,游戏规则变了。电池技术两年一迭代,智能驾驶一年一升级,座舱芯片的算力隔代就翻倍。消费者走进展厅,问的不是这车能开多少年,而是这车有没有最新的功能。很多新能源车型的黄金销售期,从过去的十年,缩短到了两年。
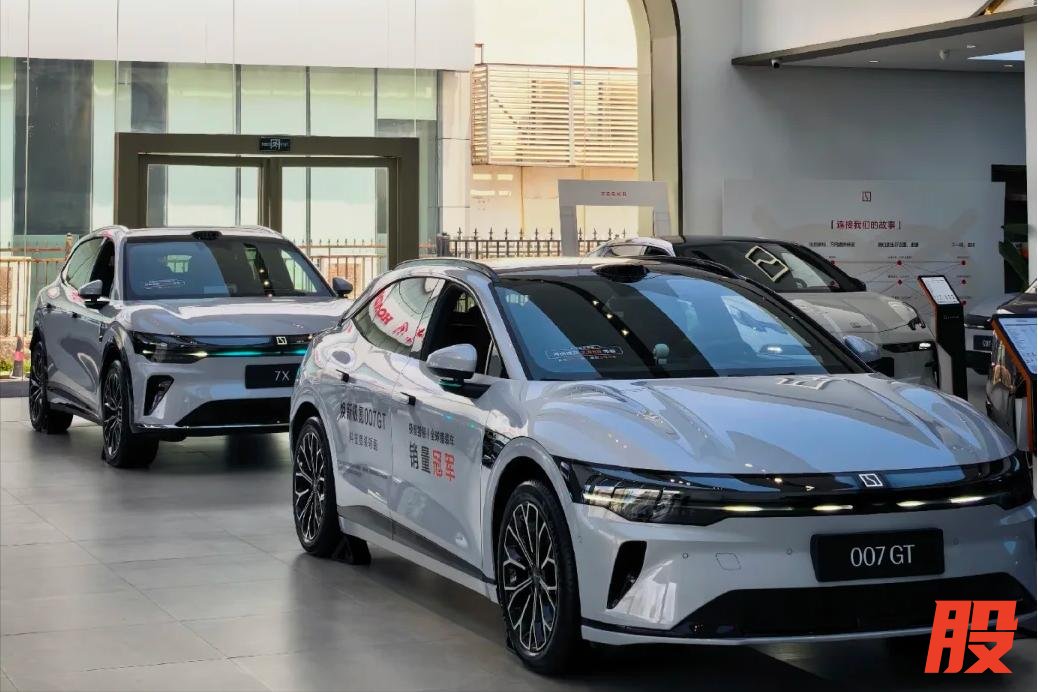
这意味着,一部分车企的核心资产正在从耐用性变成新鲜感。就像手机一样,你去年买的旗舰机今年就不香了,不是因为它坏了,是因为它老了。部分消费者在买车时越来越看重技术新鲜度,车企抓住这个心理,开始用造手机的逻辑定义产品迭代。不是因为消费者每年都要换车,而是因为今年打算买车的人,只会为今年最新的技术买单。
没有新车,就容易被资本遗忘
如果仅仅是消费者看重新技术,还不足以让行业集体狂奔。把时间表绷到极限的,还有资本市场对增长故事的渴望。
在资本眼里,汽车曾经是重资产、长周期的制造业,享受的是制造业估值。但在新能源叙事里,汽车被重新包装成了科技消费品,享受的是科技股市盈率。科技股的逻辑是什么?持续有新故事,持续有增长预期。
一家车企如果两年能推一款新车,意味着它的产品线永远有新闻,有话题,有存在感。这不一定直接提升估值,但没有新车,资本就容易遗忘你。在这个逻辑下,推新速度变成了维持市场关注度的必要动作。
这和快消品逻辑不一样。快消品是卖得快、周转快、赚差价,汽车是卖得贵、用得起、赚后续。车企目前力推的订阅服务、软件收费、金融租赁,恰恰需要车辆有较长的生命周期才能持续产生收入。硬件的重要性没有消失,只是资本更想听的是软件能持续收钱的故事。
所以资本推动的,不是让车变成快消品,而是让车企必须不断证明自己还在增长。推新车是最直接的证明方式。车最终卖得好不好,资本当然在乎,但在有没有新车可卖和新车卖得好不好之间,资本市场对前者的容忍度更高,对后者的耐心更短。
压缩周期不是单一因素造成的,但资本对增长叙事的需求,确实是把油门踩到底的重要力量之一。
供应链,被要求在更短时间内干同样的活
当主机厂把整车周期砍到18个月,压力不会停在主机厂内部,会像多米诺骨牌一样砸向供应链的每一个环节。
传统一级供应商,比如博世、大陆,它们的验证体系、产线规划、质量管控,都是按三到五年的整车周期设计的。
现在主机厂要求按十八个月的节奏同步交付,供应商面临的选择很现实,要么在更短时间内完成同等强度的验证,要么丢掉订单。
结果不是供应链变成了快消品,而是每个环节都在被催促着快点交、快点测、快点过。以前一个零部件的耐久测试和工艺验证有充足时间暴露问题,现在同样的测试项目被塞进更短的窗口里。问题不是不做了,是做得急了。
上半年某些新能源车型在高温天大面积趴窝,某些批次电池集中故障,表面看是某个零件出了问题,深层看是系统级验证的时间被整车周期吃掉了。电池热管理、BMS策略、整车热平衡匹配,这些需要长时间、多场景反复验证的系统工程,被压缩在更短的周期里完成。工业体系的肌肉记忆是长周期的,强行加速,最先暴露裂缝的往往是系统接口和集成验证环节,而不是单个零件本身。
但物理规律不参与这场共谋
资本、车企、消费者,三方似乎达成了默契,汽车快消品化对大家都方便。但物理规律不会顺从这套行业共识。
软件可以在线升级,但物理损伤不可逆。电池会老化,橡胶会干裂,金属会疲劳,这些过程不会因为车型更新快就加速或跳过。可以让一辆车的市场热度只有两年,但无法让它的车身结构、电池寿命也配合着只撑两年。
这就是矛盾的核心,金融周期和物理周期脱节了。资本希望两年回本,车企希望两年推新,造车周期也被大幅压缩,但车本身在路上的每一天,都在经历真实的磨损、真实的热胀冷缩、真实的化学反应。正因为开发验证的时间窗口被压缩,出厂前没暴露的缺陷,不会等到两年后再发作,它会在某个时刻突然现身。
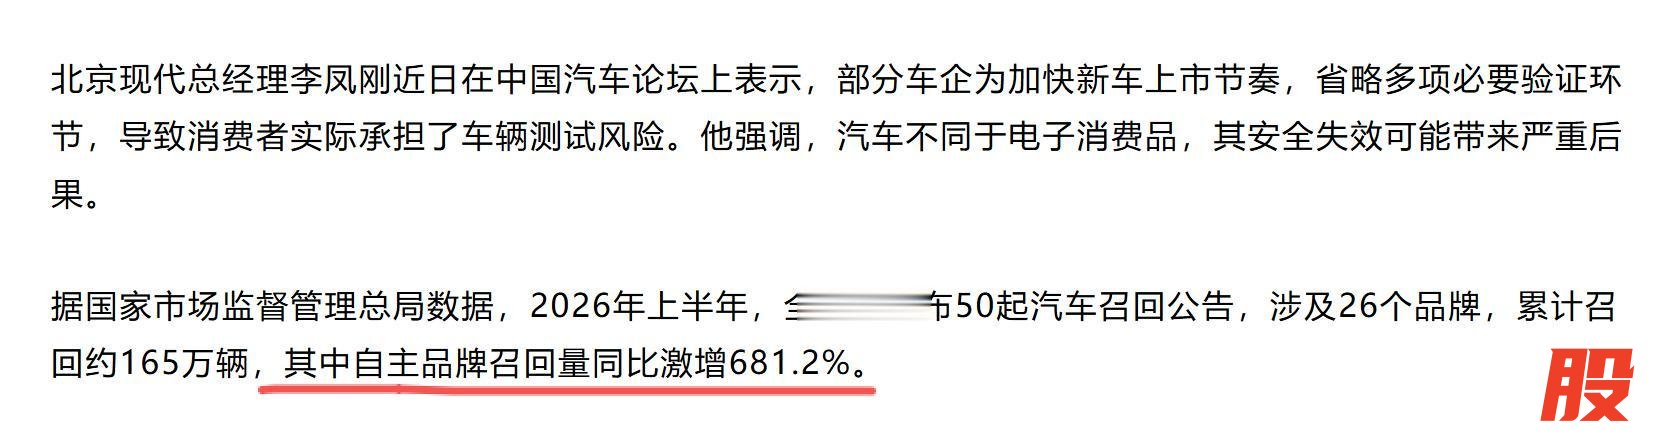
上半年自主品牌召回次数与规模大幅增长,某些车主提车几小时就回4S店,不是偶然,是物理规律在提醒所有人,它可以被忽视,但不会被绕过。
答案不是让行业回到慢时代
市场已经接受了快节奏推新的现实,回不去了。真正的出路,是建立一套新的游戏规则,让金融周期和物理周期重新对齐。
怎么对齐?不是靠企业自觉,在囚徒困境里,自觉是奢侈品。需要外部力量把物理验证的底线焊死。
把核心安全验证做成不可压缩的硬门槛。涉及制动、转向、电池热管理、车身结构这些,必须在出厂前完成验证,不能以在线升级为由推迟。软件可以迭代,但物理安全不能分期付款。省下来的验证时间,最终会在召回和赔偿中以更高代价还回去,只是还账的人从企业变成了用户,这个账必须让企业自己背。
仿真模型不能车企自己说了算。虚拟仿真不是不能用,但关键安全领域的仿真模型,必须引入独立第三方审核。审核什么?模型的假设是否合理、边界条件是否足够严苛、失效模式有没有漏网。审核通过了,才能替代实车测试。防止用数字游戏代替真实测试。
让质量差的车企在资本市场上真正感到疼。现在的资本市场对速度和规模的奖励很直接,对质量和召回的惩罚很迟钝。应该建立更严格的质量追溯机制,大规模召回不仅带来直接损失,还应影响企业的市场准入和融资评级。只有当质量差的车企在资本市场上真正吃亏,囚徒困境才能被打破。
汽车快消品化,是车企和资本双向推动的结果。这个趋势能维持多久,不取决于资本市场故事讲得有多精彩,而取决于硬件物理层面的客观现实约束。
在这个时代,一味固守慢节奏开发的车企很难生存。但比迭代速度更重要的是要记住,车辆最终要面对真实道路工况,而不是在 PPT 里跑的。
华盛配资提示:文章来自网络,不代表本站观点。
- 上一篇:壹资网 西藏吉隆县遭受泥石流灾害,造成重大人员伤亡、失联
- 下一篇:没有了